Energía
Vista escala en Vaca Muerta y lidera las exportaciones de crudo
aumentó con fuerza su producción, invirtió de manera agresiva en nuevos pozos y se afianzó como principal exportadora de crudo del país

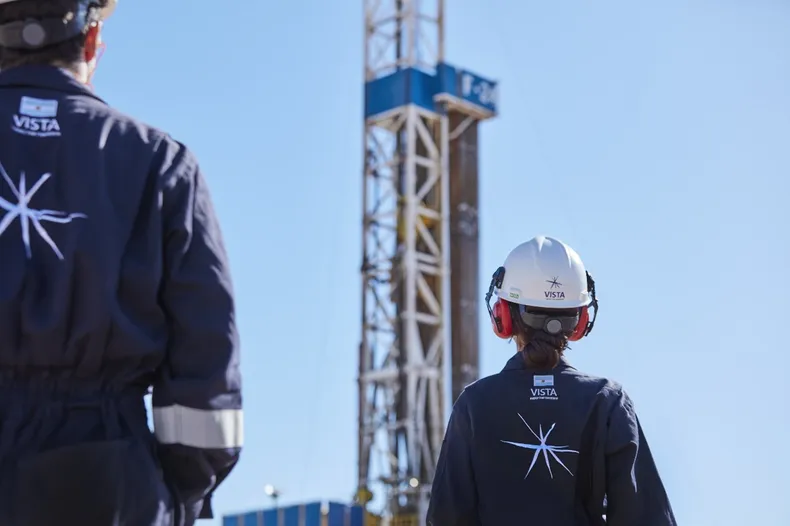
La petrolera Vista, encabezada por Miguel Galuccio, registró una expansión significativa de sus operaciones en Vaca Muerta durante el segundo trimestre de 2026. Alcanzó una producción promedio de 156.000 barriles equivalentes de petróleo por día (boe/d), volumen que marca un cambio de escala clave para su plan de desarrollo en la Cuenca Neuquina. Este crecimiento fortalece el rol de la compañía dentro del mapa energético argentino y la posiciona como uno de los actores más dinámicos del segmento no convencional.

El avance productivo fue del 32% interanual y combinó dos motores: el desarrollo orgánico de sus áreas y la integración definitiva de los activos que pertenecían a Equinor, concretada en mayo. En el caso específico del petróleo, la producción trepó a 135.000 barriles diarios, lo que implicó un aumento del 33% frente al mismo período del año anterior. La compañía también informó que conectó 27 nuevos pozos no convencionales en el trimestre, reforzando la base que sostiene este salto operativo.

Sobre esa plataforma, Vista se ratificó como el principal productor independiente y la mayor exportadora de crudo de Argentina. Las ventas al exterior crecieron un 54% interanual y sumaron 8,6 millones de barriles en el período, equivalentes al 72% del total de sus despachos. Este posicionamiento en el mercado internacional se apoya, además, en la adquisición de los activos de Petronas concretada en abril de 2025, que amplió su cartera y su capacidad de colocación de petróleo en el exterior.

El esfuerzo inversor acompañó la expansión productiva: en el trimestre, Vista destinó 467 millones de dólares a sus operaciones en la Cuenca Neuquina, principalmente para perforación y completación de pozos. Al mismo tiempo, la empresa logró reducir su costo de extracción (lifting cost) hasta 4,5 dólares por boe, un nivel 4% menor que el del segundo trimestre de 2025. Esta combinación de mayor volumen y menor costo unitario refuerza su competitividad frente a otros jugadores del sector.
En el plano financiero, la compañía cerró un balance histórico. Los ingresos totales crecieron un 89% interanual y se ubicaron en 1.150 millones de dólares, impulsados tanto por el salto en producción como por la mejora de los precios internacionales del crudo. La utilidad neta llegó a 322 millones de dólares, con un avance del 37% respecto de igual trimestre del año previo y un incremento del 199% frente al trimestre inmediato anterior. El EBITDA ajustado se elevó a 805 millones de dólares, un 99% más interanual, mientras que el flujo de caja libre alcanzó 491 millones de dólares (sin contar el pago por la compra de Equinor). La deuda también mostró solidez, con un ratio de apalancamiento neto de 1,41 veces el EBITDA ajustado, que se reduce a 1,25 veces en la medición proforma que incorpora los últimos doce meses de los activos adquiridos.